Votre guide pas à pas pour proposer ce dispositif fiscal sereinement à vos clients
Un projet de transmission d’entreprise, ça se prépare. Aussi bien côté client, que côté conseiller, pour ne pas tomber dans les pièges de la mise en œuvre du Pacte Dutreil.
Ce guide « le Pacte Dutreil pour les nuls » s’adresse au conseil qui souhaite conseiller utilement son client dans cette étape de vie, en adoptant une méthodologie adaptée à son niveau d’expertise sur le sujet.
Le pacte Dutreil permet d’appliquer un abattement de 75 % sur la valeur des titres transmis, à condition de les conserver 8 ans (2 ans d’engagement collectif, puis 6 ans d’engagement individuel), ou 6 ans en cas de Dutreil « réputé acquis ».
Vous voulez en savoir plus sur les conditions générales d’application ? Retrouvez-les sur notre article : » Pacte Dutreil : conditions et points de vigilance » .
Cet article vous donne la méthodologie pas à pas pour traiter le projet de transmission d’un client dirigeant.
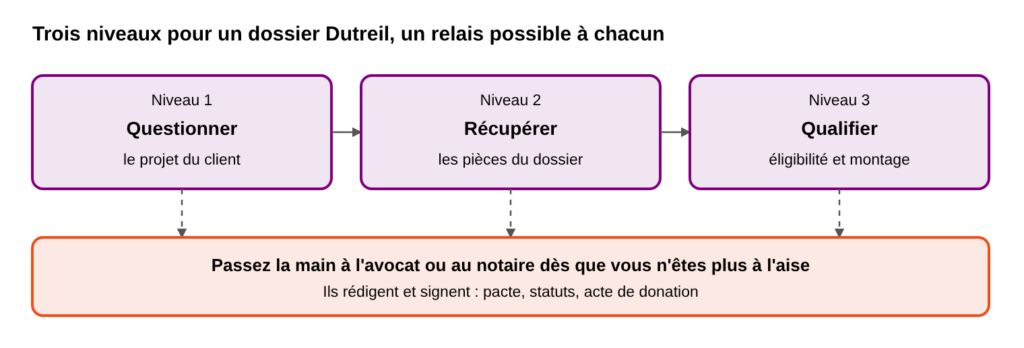
Pacte Dutreil pour les nuls : quelles questions poser au chef d’entreprise ?
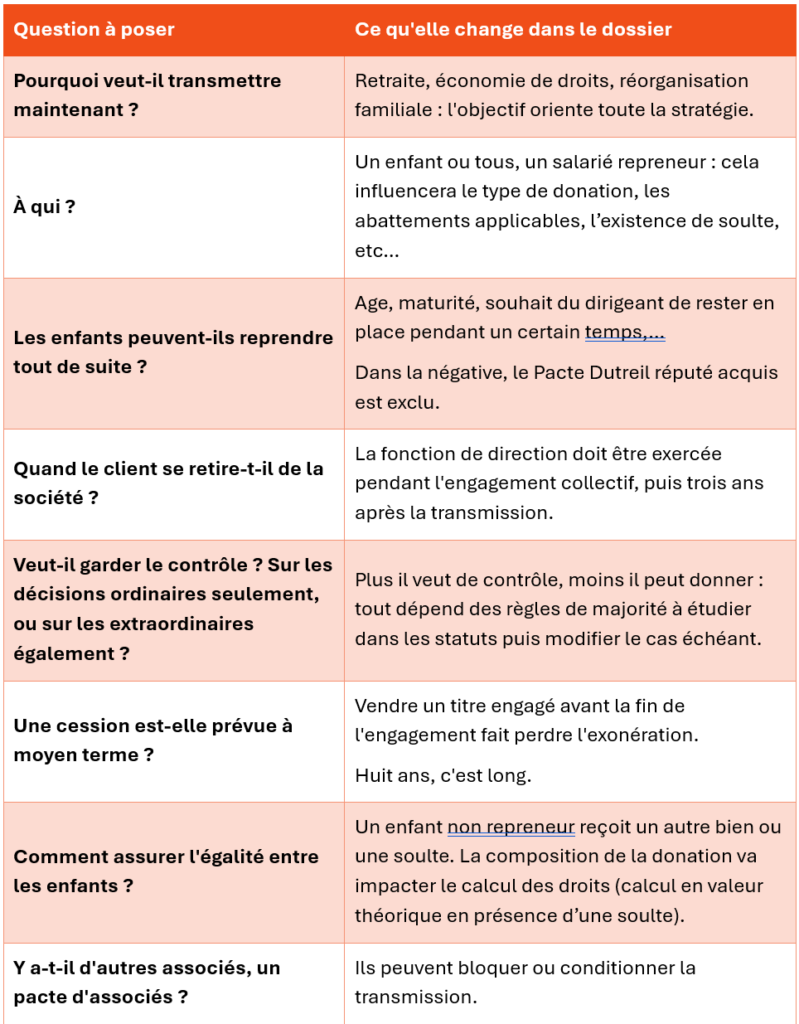
Niveau 1 : questionner le projet.
Avant de parler fiscalité, parlons projet ! Sondez votre client et cernez ce qu’il souhaite vraiment faire. Ses réponses déterminent les clauses du Pacte Dutreil, la quotité de titres à donner et le calendrier.
Pacte Dutreil pour les nuls : Quels documents demander au client pour préparer un pacte Dutreil ?
Niveau 2 : récupérer les bonnes informations.
Demandez ces pièces dès le premier rendez-vous. Elles évitent les mauvaises surprises au moment de la rédaction.
Les statuts
- Lisez l’objet social, qui doit correspondre à l’activité réelle.
- Cherchez la clause sur les droits de vote en cas de démembrement : l’usufruitier ne doit conserver que le droit de vote relatif à l’affectation des bénéfices (pas du résultat, attention !).
- Relevez aussi les clauses d’agrément et de préemption, les majorités en SAS et l’existence d’actions de préférence.
Le bilan
- Regardez la composition de l’actif : trésorerie accumulée, placements, immeubles et leur affectation, et interrogez-vous sur la prépondérance de l’activité éligible.
- Depuis la loi de finances 2026, les biens somptuaires et les logements sont exclus de l’assiette, sauf affectation exclusive à l’activité depuis au moins trois ans.
Le compte de résultat
Son analyse vous permettra d’apprécier la prépondérance de l’activité opérationnelle. Repère usuel : au moins 50 % du chiffre d’affaires est réalisé grâce à l’activité éligible.
Le contrat de mariage
Les titres sont-ils propres ou communs ? Qui donne ? Le conjoint doit-il consentir à l’acte ?
Tout pacte Dutreil en cours ou passé
- Demandez toujours s’il existe un pacte Dutreil en cours.
- Pour les pactes Dutreil passés :
- vérifiez que les obligations déclaratives ont été remplies ;
- si la durée de l’engagement collectif se renouvelle par tacite reconduction, vérifiez qu’elle a été dénoncée ; sinon l’engagement individuel n’a jamais démarré.
Pacte Dutreil pour les nuls : Comment appliquer le Pacte Dutreil dans la situation du client ?
Niveau 3 : qualifier.
Vous avez les réponses et les pièces : vérifiez maintenant que le dispositif est applicable et s’il y a des ajustements à réaliser.
- Vérifiez l’activité réelle.
Une holding animatrice doit avoir fonctionné au moins un exercice avant la transmission (documentation à l’appui). Notre formation sur le rôle stratégique de la holding détaille les critères et les montages possibles.
- Calibrez le nombre de titres à engager.
Le minimum est de 17 % des droits financiers et 34 % des droits de vote pour une société non cotée. Mais seuls les titres engagés bénéficient de l’exonération.
Exemple : une société vaut 1 000 000 € et le client en donne 80 %, soit 800 000 €. Si vous n’engagez que 34 %, la base taxable atteint 545 000 €. En engageant 80 %, elle tombe à 200 000 €. Engagez donc la quotité réellement donnée.
Votre client ne souhaite pas perdre le contrôle ? Notre article « Optimiser la transmission de son entreprise sans perdre le contrôle » vous en apprend davantage sur la stratégie à mettre en place.
- Vérifiez la fonction de direction.
En présence d’un engagement collectif signé (dispositif classique), elle doit être exercée par un signataire de l’engagement collectif. En réputé acquis, un donataire doit prendre la direction. Si les donataires ne peuvent pas partager voire reprendre la fonction, restez sur un engagement signé.
- Proposez les modifications utiles aux statuts et au pacte d’associés.
Échangez avec l’avocat et/ou le notaire sur les modifications à apporter aux statuts et au pacte d’associés s’il existe.
À quel moment passer la main à un avocat ou à un notaire ?
Passez la main à partir du niveau où vous n’êtes plus à l’aise. Chacun a sa limite et l’interprofessionnalité est la clé pour sécuriser les stratégies.
Dans tous les cas, ne vous contentez pas de l’oral. Même si vous n’êtes pas à l’origine du montage, vous devez alerter votre client sur les risques, par écrit : le juge a déjà retenu une perte de chance contre un conseil qui ne l’avait pas fait (CA Paris, 25 avr. 2017, n° 15-13799 ; Cass. civ. 1, 13 nov. 2025, n° 24-15.616).
Pour vous entraîner sur des cas réels, découvrez notre abonnement Bras droit des dirigeants.