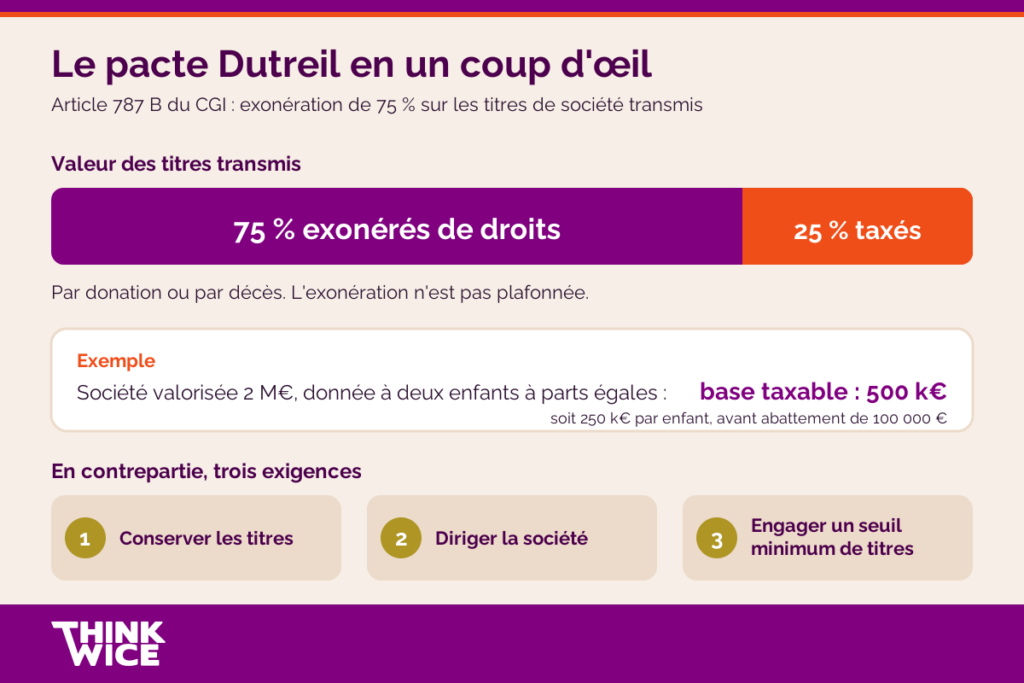
Le pacte Dutreil exonère 75 % de la valeur des titres transmis, par donation ou par décès, sans plafond. Il s’applique aussi bien aux transmissions en pleine-propriété qu’en démembrement (usufruit / nue-propriété).
En contrepartie :
- Les titres doivent être conservés 8 ans (2 ans d’engagement collectif ou unilatéral, puis 6 ans d’engagement individuel)
- L’engagement de conservation doit porter sur a minima 17% des droits financiers et 34% des droits de vote (société non cotée)
- La fonction de direction doit être assurée pendant l’engagement collectif puis 3 ans après la transmission par un signataire de l’engagement et/ou le donataire, légataire ou héritier.
Cet article détaille les conditions du pacte Dutreil,
Quelles sociétés peuvent bénéficier du Dutreil ?
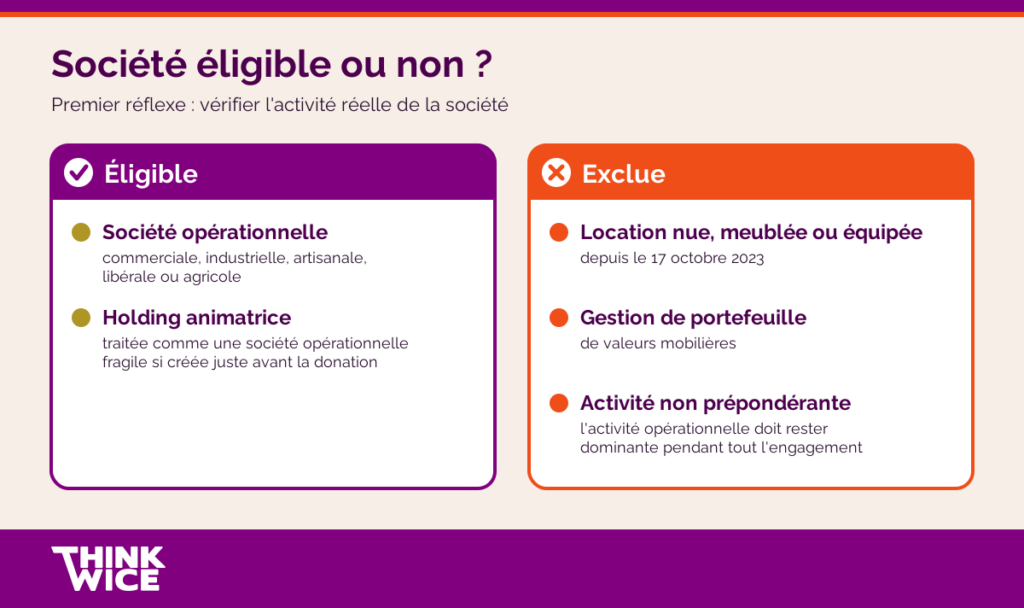
La société doit exercer à titre prépondérant une activité opérationnelle (commerciale, industrielle, artisanale, libérale ou agricole) pendant toute la durée des engagements :
- Activités exclues : location nue, meublée ou équipée, et gestion de portefeuille.
- Holding animatrice : éligible sous réserve d’une documentation étayée et solide.
- Holding passive : non éligible ; Le Pacte Dutreil est signé sur les titres de la société filiale éligible, 2 niveaux d’interposition maximum.
La holding vous pose question ? Notre formation sur le rôle stratégique de la holding vous donne les clés pour sécuriser l’animation et les flux financiers intra groupe.
Combien de temps dure le Pacte Dutreil ?
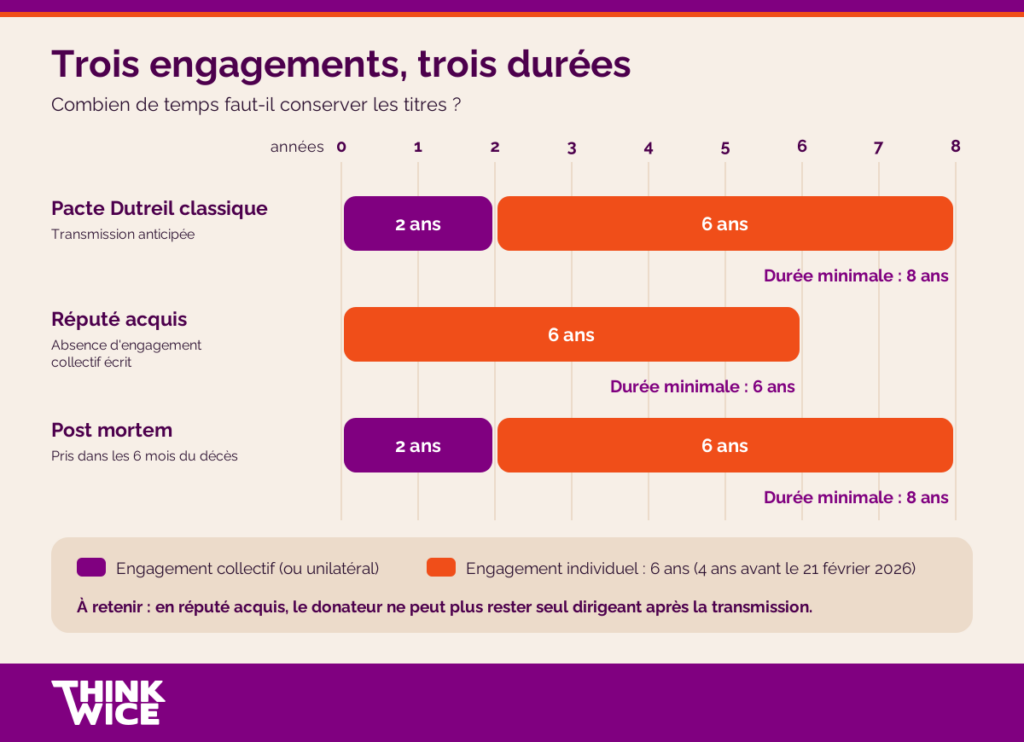
Trois formules existent. Dans tous les cas, l’engagement individuel est de 6 ans pour les transmissions depuis le 21 février 2026.
- Pacte Dutreil « classique » avec engagement collectif signé : 8 ans (2 ans d’engagement collectif ou unilatéral + 6 ans d’engagement individuel).
- Pacte Dutreil « réputé acquis » : 6 ans. On considère que la période d’engagement collectif ou unilatéral a déjà été effectuée au moment de la donation. 3 conditions :
- Le donateur doit détenir a minima 17 % des droits financiers et 34 % des droits de vote
- Il doit détenir ses titres depuis au moins 2 ans
- Il doit exercer la fonction de direction depuis au moins 2 ans.
- Post mortem : 8 ans. Il s’agit d’une sorte de dispositif « balai » quand aucun des deux premiers ne s’applique. L’engagement collectif doit être signé dans les 6 mois du décès et l’engagement individuel, pris dans la déclaration de succession, démarre au terme de cette première période de 2 ans (les périodes ne se chevauchent pas).
Attention : dans le cadre du Dutreil « réputé acquis », le donateur ne peut plus rester seul dirigeant après la transmission.
Qui doit diriger la société pendant le pacte ?
- Pendant l’engagement collectif de conservation, la fonction de direction doit être exercée par l’un des associés signataires (qui peut être le donateur ou le défunt).
- Pendant les 3 années suivant la transmission (lors de l’engagement individuel), cette fonction doit être exercée par l’un des signataires de l’engagement initial et/ou l’un des bénéficiaires de la transmission (héritier, donataire ou légataire),, sauf dans le cas du Pacte Dutreil réputé acquis. Dans ce dernier cas, la fonction de direction est assurée par l’un des donataires, héritier ou légataire, seul ou avec le donateur.
Quelle est la différence entre société à l’IR et société à l’IR ?
La condition d’exercice d’une fonction de direction (ou d’une activité professionnelle) diffère selon que la société relève de l’impôt sur le revenu (IR) ou de l’impôt sur les sociétés (IS)
- À l’IR :Il s’agit de son activité professionnelle principale dans la société (exercice à titre habituel qui permet à celui qui l’exerce de satisfaire aux besoins de l’existence).
- À l’IS : il s’agit d’une fonction de direction effective énumérée au 1° du III de l’article 975 du CGI : gérant de SARL, président ou DG de SAS, etc.
Retrouvez les conditions spécifiques à la holding passive dans notre article « Optimiser la transmission de son entreprise sans perdre le contrôle«
Exemple : un père, président de SAS, donne ses titres à ses deux enfants. Avec un pacte écrit, il peut rester président pendant les 3 ans suivant la transmission. Dans le cadre du réputé acquis, l’un des enfants doit prendre la direction, seul ou avec lui.
Qu’est-ce que la réforme 2026 change pour le Pacte Dutreil ?
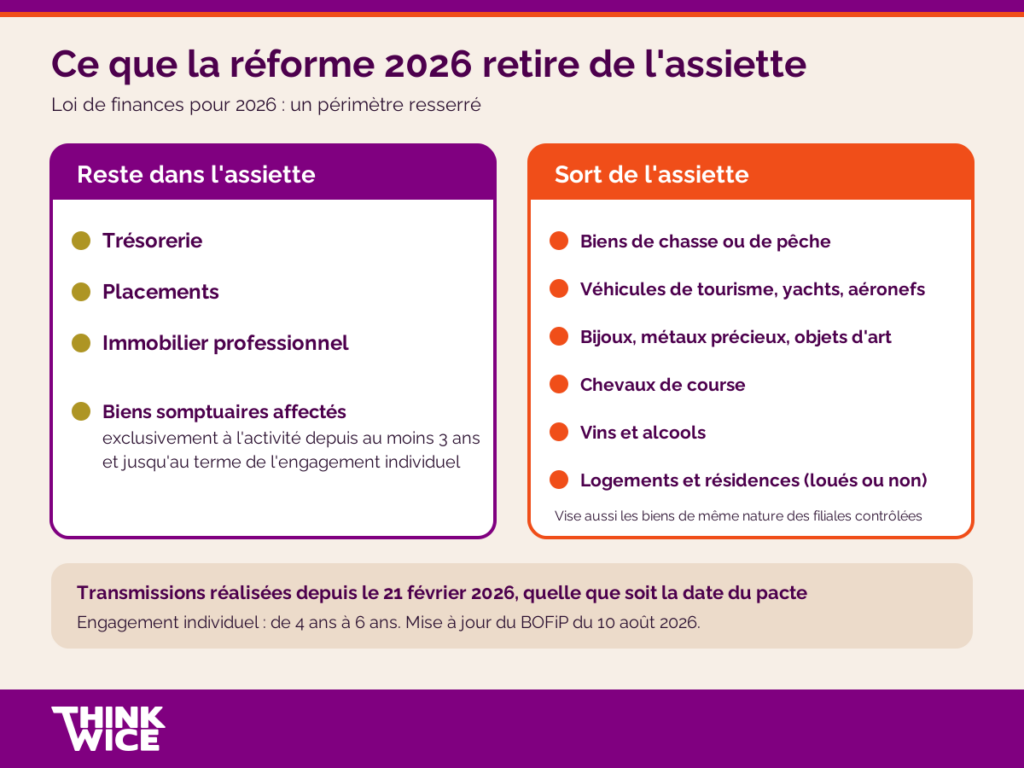
Pour les transmissions réalisées depuis le 21 février 2026, quelle que soit la date du pacte :
- l’engagement individuel est allongé de 4 à 6 ans ;
- certains actifs sortent de l’assiette : biens de chasse ou de pêche, véhicules de tourisme, yachts, aéronefs, bijoux, métaux précieux, objets d’art, chevaux de course, vins et alcools, logements et résidences, sauf si ces biens sont exclusivement affectés à l’activité depuis au moins 3 ans avant la transmission, et jusqu’au terme de l’engagement individuel.
L’immobilier professionnel et la trésorerie ne sont pas visés… Pour l’instant. Un amendement du PLF 2027 exclurait la trésorerie.
Les trois pièges qui font perdre l’exonération
- Les statuts : en cas de donation de la nue-propriété, les droits de vote de l’usufruitier doivent être limités à l’affectation des bénéfices, avant la signature de l’acte (Cass. civ. 1, 9 déc. 2020, n° 19-14016).
- La tacite reconduction : un engagement collectif qui se renouvèle par tacite reconduction doit être dénoncé par LRAR à l’administration fiscale pour faire démarrer l’engagement individuel.
- Les cessions : céder les titres à un tiers pendant l’engagement collectif remet en principe en cause l’exonération pour l’ensemble des donataires.
En cas de remise en cause, les bénéficiaires paient le complément de droits, avec 0,20 % d’intérêt de retard par mois, et éventuellement 40 % de majoration en cas de manquement délibéré.
Pour aller plus loin sur le Dutreil
- Pacte Dutreil pour les nuls : guide pas à pas
- Optimiser la transmission de son entreprise sans perdre le contrôle
Pour vous entraîner sur des cas réels, rejoignez Bras droit des dirigeants : 15 h d’e-learning et un live cas pratique chaque mois.